 Advisoring
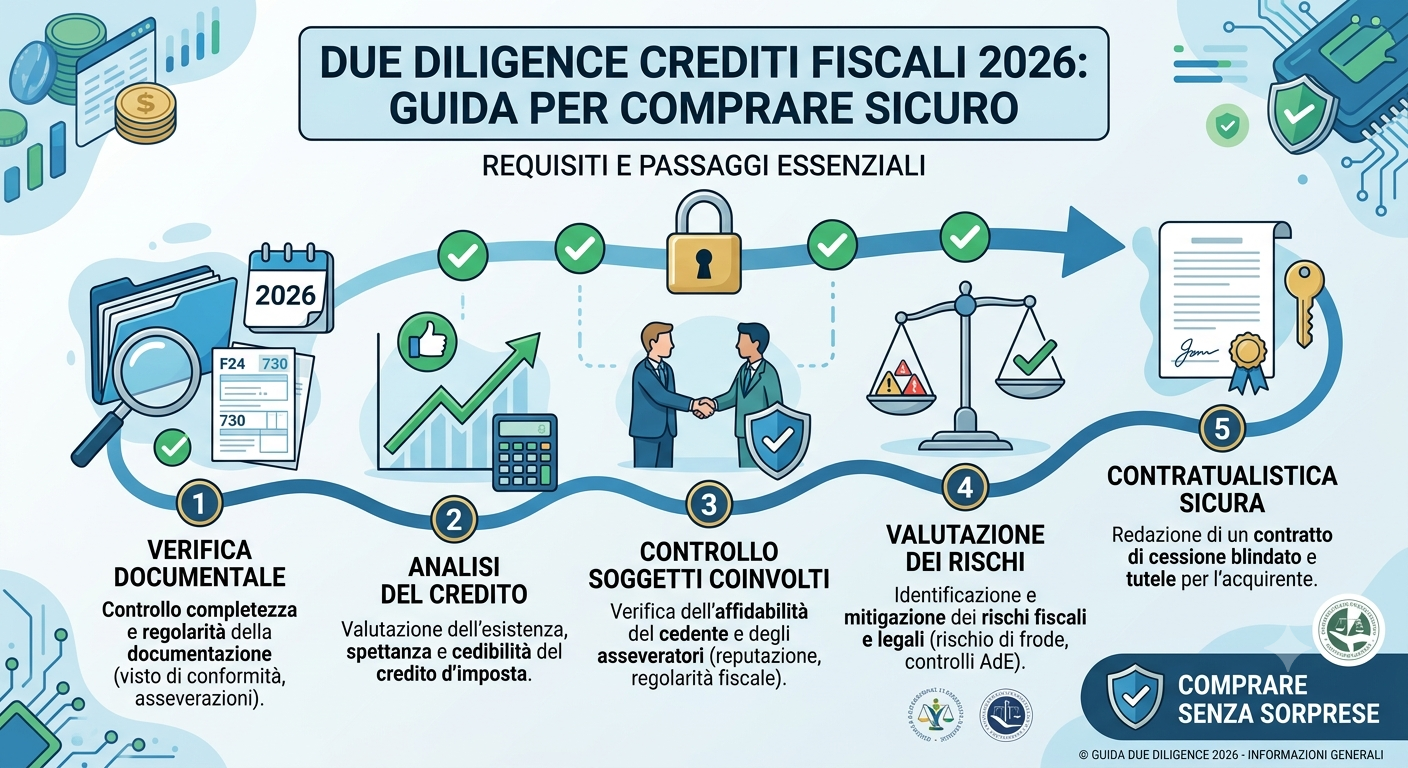
Acquistare crediti fiscali è un’operazione vantaggiosa — ma solo se fatta nel modo giusto. Dal 2021 la Guardia di Finanza ha sequestrato oltre 9,3 miliardi di euro di crediti edilizi inesistenti, e chi li aveva acquistati senza le verifiche adeguate ha rischiato di risponderne insieme al cedente.
La due diligence sui crediti fiscali non è una formalità. È l’unico strumento che separa un acquisto redditizio da un rischio fiscale e penale concreto. In questa guida trovi esattamente cosa verificare, passo dopo passo, prima di firmare qualsiasi contratto di cessione.
Perché la Due Diligence è Fondamentale
I crediti da bonus edilizi ancora in circolazione valgono decine di miliardi di euro, e con volumi così alti le frodi non sono mancate: secondo la Guardia di Finanza, da novembre 2021 sono stati sequestrati oltre 9,3 miliardi di euro di crediti inesistenti, legati a lavori mai eseguiti o a documentazione falsa.
Per chi acquista, la regola è l’art. 121 del D.L. 34/2020: il cessionario risponde in solido con il cedente solo se ha concorso nella violazione. Dal D.L. 11/2023 il concorso è escluso per chi acquisisce e conserva la documentazione prevista dalla legge, salvo dolo o colpa grave. In pratica: la due diligence è la prova della tua diligenza. Il principio di responsabilità solidale del cessionario, introdotto dal DL 157/2021 e confermato dalle successive modifiche normative, stabilisce che chi acquista crediti fiscali irregolari — anche in buona fede — può essere chiamato a rispondere se non ha adottato misure di verifica adeguate.
La due diligence è quindi la tua tutela legale oltre che finanziaria.
Verifica Documentale: Cosa Controllare
La prima fase della due diligence è documentale. Devi raccogliere e verificare tutta la documentazione a supporto del credito prima di fare un’offerta.
Per i crediti edilizi (Superbonus, Ecobonus, Sismabonus) la documentazione minima da richiedere è:
- Titolo edilizio (CILA, SCIA, permesso di costruire)
- Contratti con le imprese esecutrici dei lavori
- SAL (Stati di Avanzamento Lavori) firmati dal direttore dei lavori
- Fatture delle imprese con i relativi pagamenti tracciabili
- Asseverazioni tecniche del progettista o direttore lavori
- Visto di conformità rilasciato da un professionista abilitato
- Comunicazione di cessione presentata all’Agenzia delle Entrate
- Estratto del cassetto fiscale del cedente con il credito visibile
I crediti Transizione 4.0, Ricerca e Sviluppo e ZES non sono acquistabili: possono essere usati solo dall’impresa che li ha maturati. Diffida di chi li propone in vendita.
Regola fondamentale: non accettare mai documentazione parziale. Un cedente che non riesce a fornire l’intera documentazione entro tempi ragionevoli è già un segnale di allerta.
Verifica Sostanziale: Conformità Normativa
Avere la documentazione in mano non basta — bisogna verificarne la sostanza. Questa è la fase più tecnica della due diligence e richiede competenze specifiche.
Le verifiche sostanziali da fare includono:
Verifica della coerenza documentale. Le date dei contratti, dei SAL, delle fatture e dei pagamenti devono essere cronologicamente coerenti. Una fattura datata prima del contratto di appalto, o un SAL firmato dopo la fine presunta dei lavori, sono anomalie gravi.
Verifica della congruità dei costi. L’importo del credito deve essere proporzionato alla reale entità dei lavori o degli investimenti. Crediti Superbonus su appartamenti di 50mq per 500.000 euro di lavori sono statisticamente anomali e attraggono i controlli dell’AdE.
Verifica della tracciabilità dei pagamenti. Tutti i pagamenti alle imprese esecutrici devono essere stati effettuati tramite bonifico bancario con causale specifica. Pagamenti in contanti o a soggetti terzi rispetto alle imprese fatturanti sono red flag immediati.
Verifica dell’effettiva esistenza dei soggetti. Il cedente e le imprese esecutrici devono essere imprese realmente operative, con storia fiscale, dipendenti, sede effettiva. Una società costituita 3 mesi prima dell’inizio dei lavori e con un solo amministratore merita approfondimento.
Verifica sul cassetto fiscale dell’AdE. Il credito deve essere visibile e disponibile nel cassetto fiscale del cedente, non sospeso, non oggetto di provvedimento di blocco da parte dell’Agenzia delle Entrate.
Verifica del Cedente: Red Flag da Non Ignorare
Oltre alla documentazione del credito, è fondamentale verificare chi ti sta vendendo il credito. Alcuni segnali di allerta che devono farti rallentare o fermare l’operazione:
Red flag gravi — stop immediato:
- Il cedente non riesce a spiegare chiaramente l’origine del credito
- La documentazione arriva in modo frammentato e con ritardi ingiustificati
- Il prezzo richiesto è insolitamente alto rispetto alle quotazioni di mercato
- Il cedente insiste per chiudere l’operazione in tempi rapidissimi senza possibilità di verifica
- Presenza di intermediari non identificati tra cedente e cessionario
Red flag moderati — approfondire:
- Impresa cedente costituita da meno di 2 anni
- Credito di importo molto elevato rispetto al fatturato dell’impresa cedente
- Assenza di un commercialista o consulente fiscale che segue il cedente
- Visto di conformità rilasciato da un professionista con sede in altra regione rispetto ai lavori
- Prima cessione mai fatta — il cedente non ha esperienza con la piattaforma AdE
Segnali positivi — aumentano la fiducia:
- Impresa cedente con storia fiscale lunga e pulita
- Commercialista di riferimento disponibile a confermare i dati
- Documentazione completa consegnata in anticipo senza solleciti
- Credito già verificato da un advisor indipendente
Il Processo di Due Diligence di Advisoring
In Advisoring abbiamo sviluppato un processo strutturato di due diligence che applichiamo a ogni operazione, indipendentemente dall’importo del credito.
Il processo si articola in quattro fasi:
Fase 1 — Raccolta documentale. Il cedente carica tutta la documentazione sulla nostra piattaforma sicura. Abbiamo una checklist specifica per ogni tipologia di credito che il cedente deve soddisfare completamente prima di procedere.
Fase 2 — Analisi tecnica. I nostri advisor verificano la coerenza documentale, la congruità dei costi e la tracciabilità dei pagamenti. Per i crediti edilizi coinvolgiamo un tecnico abilitato per la verifica delle asseverazioni.
Fase 3 — Verifica AdE. Controlliamo direttamente la disponibilità e lo stato del credito sul cassetto fiscale dell’Agenzia delle Entrate, con il consenso del cedente.
Fase 4 — Offerta vincolante. Solo dopo aver superato tutte le fasi precedenti formuliamo un’offerta vincolante. Il cedente riceve la liquidità entro 24-48 ore dalla firma del contratto di cessione.
Questo processo è alla base dei 467 milioni di euro di crediti transati da Advisoring.
Quanto Costa un Errore: Rischi del Compratore
Se il credito risulta inesistente e il cessionario ha concorso nella violazione, l’Agenzia delle Entrate può recuperare le imposte compensate, con interessi e sanzioni. Per l’utilizzo di crediti inesistenti la sanzione è oggi pari al 70% (D.Lgs. 87/2024). Su un credito da 100.000 euro acquistato a 87.000, il guadagno atteso di 13.000 euro può trasformarsi in una perdita molto superiore al prezzo pagato.
Nei casi più gravi, quando la frode è accertata e il cessionario ne era consapevole, si apre anche un profilo di responsabilità penale.
La due diligence non è un costo — è un’assicurazione.
Domande da Fare Prima di Comprare
Prima di procedere con qualsiasi acquisto di crediti fiscali, ecco le domande che dovresti sempre fare al cedente o all’intermediario:
Il credito è già visibile nel cassetto fiscale dell’Agenzia delle Entrate? Se non ancora, quando è prevista la messa a disposizione?
Chi ha rilasciato il visto di conformità e quali verifiche ha effettuato?
È possibile parlare direttamente con il commercialista che segue il cedente per confermare i dati?
Ci sono stati controlli o comunicazioni dall’Agenzia delle Entrate sul credito in questione?
Il cedente ha già effettuato cessioni in passato? A chi?
Tutta la documentazione è disponibile immediatamente o ci sono elementi ancora da produrre?
Le risposte a queste domande, insieme a una verifica documentale completa, ti permettono di prendere una decisione informata. Se una sola risposta ti sembra evasiva o insoddisfacente, è meglio rinunciare all’operazione.
Come Advisoring Può Aiutarti
Che tu sia un’impresa con crediti fiscali da monetizzare o un acquirente che cerca crediti certificati da compensare in F24, Advisoring Srl gestisce l’intera operazione con un processo di due diligence testato su oltre 467 milioni di euro di transazioni.
Verifica documentale completa su ogni credito, gestione di contratto e comunicazioni all’Agenzia delle Entrate, prima valutazione entro 24 ore.
👉 Richiedi una consulenza gratuita — risposta garantita entro lo stesso giorno lavorativo.