 Advisoring
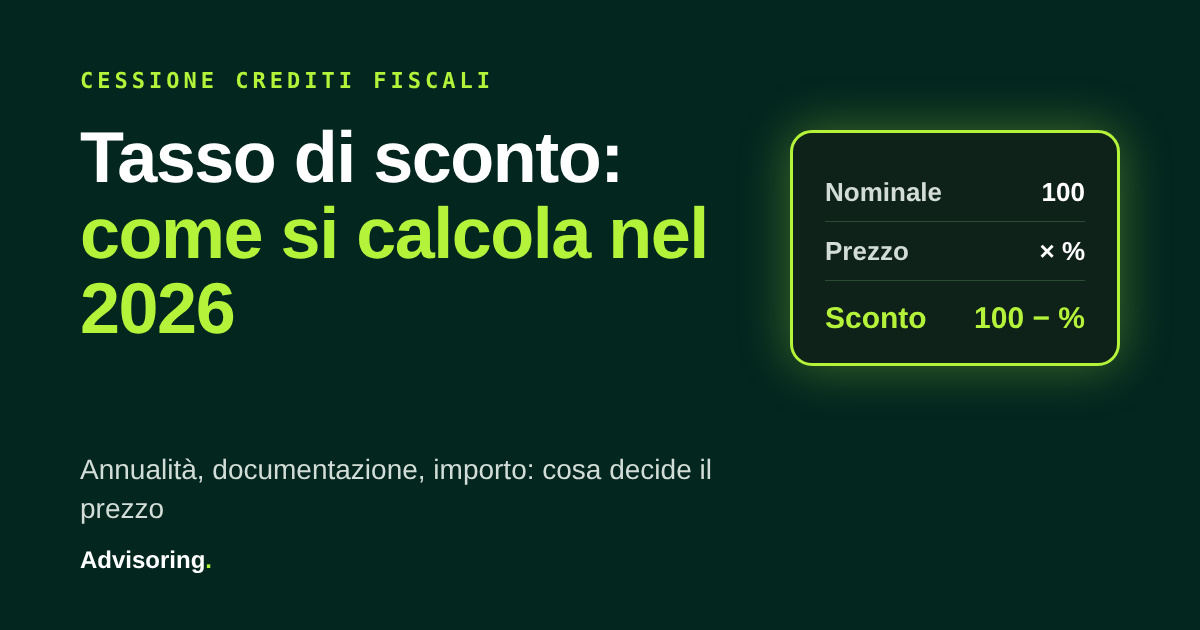
Il tasso di sconto nella cessione dei crediti fiscali è la differenza tra il valore nominale del credito e il prezzo che l’acquirente paga. Se un credito da 100.000 euro viene ceduto a 85.000 euro, lo sconto è del 15% e il prezzo di cessione è l’85%. Nel 2026 lo sconto dipende soprattutto da una cosa: in quale anno l’acquirente potrà usare il credito.
In questa guida trovi come si calcola, i fattori che lo fanno salire o scendere e come preparare il credito per ottenere il prezzo migliore.
Ultimo aggiornamento: ottobre 2026 · Tempo di lettura: circa 7 minuti
In breve
- Nel 2026 si cedono solo i crediti da bonus edilizi già presenti nei cassetti fiscali. I crediti Transizione 4.0, R&S e ZES non sono cedibili.
- Lo sconto cambia da rata a rata: ogni rata annuale ha un prezzo diverso.
- Più la rata è lontana nel tempo, più lo sconto sale. Ma anche la rata dell’anno in corso può scendere di prezzo verso dicembre, perché resta poco tempo per usarla.
- Documentazione completa, comfort letter e importi consistenti riducono lo sconto.
- Il prezzo si negozia operazione per operazione: non esiste un listino ufficiale.
Come si calcola il tasso di sconto
La formula è semplice:
- Prezzo di cessione = valore nominale × percentuale offerta
- Tasso di sconto = 100% − percentuale offerta
Per chi vende, lo sconto è il costo per avere liquidità subito invece di aspettare anni. Per chi compra, è il risparmio: paga meno di 100 per usare 100 di credito nei propri F24.
Quali crediti si possono cedere nel 2026
Nel 2026 il mercato riguarda i crediti d’imposta da bonus edilizi (Superbonus, Ecobonus, Sismabonus, bonus ristrutturazione, bonus facciate, barriere architettoniche) nati da opzioni di sconto in fattura o cessione esercitate prima del blocco. Si trasferiscono da cassetto fiscale a cassetto fiscale, per rate annuali.
Non si possono cedere, invece:
- i crediti Transizione 4.0 e Ricerca e Sviluppo, utilizzabili solo dall’impresa che li ha maturati;
- le rate residue di detrazione di chi ha sempre usato il bonus in dichiarazione: dal 2024 la cessione è vietata (D.L. 39/2024);
- le rate ottenute con la ripartizione in ulteriori 10 rate.
Diffida di chi ti propone prezzi per crediti 4.0 o R&S: non sono cedibili.
I fattori che determinano lo sconto
1. L’annualità della rata
È il fattore principale. L’acquirente può usare ogni rata solo nel suo anno, entro il 31 dicembre: una rata 2027 la compensa l’anno prossimo, una rata 2031 tra cinque anni. Più l’utilizzo è lontano, più l’acquirente chiede sconto per il tempo e il rischio di non avere capienza fiscale.
2. Il tempo rimasto per la rata dell’anno in corso
La rata 2026 si usa solo entro il 31 dicembre 2026. A inizio anno è la più richiesta; a novembre e dicembre restano poche scadenze F24 per compensarla, e gli acquirenti in grado di assorbirla diminuiscono. Per questo conviene muoversi per tempo sulla rata 2026.
3. La documentazione
Comunicazione dell’opzione, visto di conformità, asseverazioni, titolo edilizio, fatture e bonifici: più il fascicolo è completo, più è rapida la due diligence dell’acquirente e minore è lo sconto per il rischio. Una comfort letter sullo stesso credito rafforza ulteriormente la posizione del cedente.
4. L’importo
Le imprese acquirenti cercano importi coerenti con i propri F24 annuali. Rate molto piccole hanno costi di gestione alti in proporzione; rate molto grandi richiedono un acquirente con capienza fiscale elevata, oppure più acquirenti.
5. Il numero di cessioni già avvenute
Dopo la prima cessione, che è libera, il credito può passare solo a soggetti qualificati (banche, intermediari finanziari, assicurazioni). Un credito già ceduto più volte ha meno acquirenti possibili, e questo pesa sul prezzo.
6. Il profilo del cedente
Chi cede deve essere in regola: con debiti iscritti a ruolo scaduti oltre 10.000 euro l’uso in compensazione dei crediti edilizi è sospeso (D.L. 39/2024). Un cedente ordinato e reattivo nel fornire i documenti chiude prima e a condizioni migliori.
Esempio pratico: dal valore nominale al netto incassato
Un’impresa ha un credito Superbonus diviso in due rate da 100.000 euro: rata 2027 e rata 2028. I prezzi qui sotto sono ipotetici e servono solo a mostrare il calcolo.
| Voce | Rata 2027 | Rata 2028 |
|---|---|---|
| Valore nominale | 100.000 € | 100.000 € |
| Prezzo offerto (esempio) | 85% | 80% |
| Prezzo di cessione | 85.000 € | 80.000 € |
| Tasso di sconto | 15% | 20% |
Al prezzo di cessione vanno poi sottratti eventuali costi dell’operazione (verifiche documentali, comfort letter, compenso dell’intermediario), che vanno chiesti per iscritto prima di firmare. Il confronto da fare è sempre sul netto incassato, non sulla percentuale offerta.
Come ottenere un prezzo migliore
Prima della cessione
- Scarica l’estratto del cassetto fiscale con tutte le rate disponibili, anno per anno.
- Raccogli il fascicolo completo: comunicazione dell’opzione, visto, asseverazioni, titolo edilizio, fatture e bonifici.
- Verifica di non avere debiti iscritti a ruolo che sospendano la compensazione.
Durante la trattativa
- Chiedi offerte per ogni rata separatamente: puoi cedere le rate lontane e tenere quelle che riesci a compensare.
- Confronta più offerte sul netto incassato e sui tempi di pagamento.
- Diffida di prezzi molto sopra la media: spesso nascondono costi o condizioni non dichiarate.
Cedere o tenere il credito?
Conviene cedere quando:
- non avrai debiti F24 sufficienti per usare le rate nei loro anni;
- ti serve liquidità oggi e lo sconto costa meno di un finanziamento;
- la rata dell’anno in corso rischia di scadere inutilizzata.
Conviene tenere quando:
- hai capienza fiscale certa per compensare le rate anno per anno: usandole recuperi il 100% del valore;
- il netto offerto è troppo basso rispetto al tuo costo del denaro.
Per chi sta dall’altra parte, vedi come funziona l’acquisto di crediti fiscali per compensare l’F24.
Domande frequenti sul tasso di sconto
Il tasso di sconto è negoziabile?
Sì. Non esiste un listino ufficiale: ogni operazione si negozia in base ad annualità, importo e documentazione. Un fascicolo completo e una comfort letter sono gli argomenti più forti per ridurre lo sconto.
Perché la stessa rata ha prezzi diversi durante l’anno?
Perché conta il tempo che l’acquirente ha per usarla. La rata dell’anno in corso è appetibile a inizio anno, ma verso dicembre restano poche scadenze F24 per compensarla e gli acquirenti diminuiscono.
Posso cedere solo alcune rate?
Sì. I crediti si cedono per rate annuali: puoi vendere ad esempio la rata 2028 e tenere la 2027. Non puoi invece cedere solo una parte della stessa rata.
Si possono cedere i crediti Transizione 4.0 o R&S?
No. Sono utilizzabili solo dall’impresa che li ha maturati, in compensazione. Il mercato della cessione nel 2026 riguarda i crediti da bonus edilizi.
Come valuta Advisoring il mio credito?
Analizziamo le rate disponibili nel cassetto fiscale, la documentazione e l’importo, e ti indichiamo la fascia di prezzo realistica per ogni annualità. La valutazione preliminare è gratuita.
Vuoi sapere quanto vale il tuo credito?
Advisoring ha seguito operazioni per 467 milioni di euro di crediti d’imposta. Ti diciamo quanto vale ogni rata del tuo credito e se conviene cederla o tenerla. Scopri il servizio crediti.
Richiedi una valutazione gratuita →
Questo articolo ha finalità informative generali e non costituisce consulenza fiscale o legale. I prezzi indicati negli esempi sono ipotetici. Per la tua situazione specifica rivolgiti a un professionista abilitato.